【40代教員の退職カウントダウン186:退職まで残り2年9か月】
はじめに
新しい学習指導要領では金融教育が重視されています。
しかし正直なところ、私自身は30代になるまで株式投資や債券、金利、為替など金融について体系的に学ぶ機会がありませんでした。
学校では歴史や地理、公民を学びます。
けれど、「なぜ円安になるのか」や「株式投資とは何か」、「住宅ローンはどう選ぶべきか」といった内容を深く学ぶ機会はほとんどありません。
ところが大人になると、教育費や住宅ローン、老後資金や資産形成など、お金に関する判断の連続です。
私は2029年3月末で教員を退職する予定です。
その準備を進める中で、お金について本格的に学び始めました。
そして気付いたことがあります。
それは、金融教育とは、お金持ちになるための知識ではなく、人生の選択肢を増やすための知識だということです。だからこそ、子どもたちに対して、金融教育を届けることは大切なのだと。
今回はこれまで書いてきた「教員の金融教養シリーズ」を総まとめとして振り返ります。
私は40代、小学校教員・教務主任(担任兼務)です。2028年3月に正規教員を退職すると決めています。詳しくはこの記事をどうぞ→【私が退職しようと決意した具体的経緯】
第1章 まずは証券口座を持とう
資産形成の第一歩は証券口座を作ることです。
銀行預金だけでは物価上昇に負けてしまう時代になりました。
私が初心者の先生方におすすめしているのは、SBI証券や楽天証券のような大手ネット証券です。
証券口座を持ったからといって必ず投資をする必要はありません。
しかし選択肢は広がります。金融教育もまずは口座を持つところから始まります。
証券口座を持つことの必要性を記事でまとめました。
第2章 株式投資の基本を知ろう
多くの先生は「株は怖い」「ギャンブルみたい」というイメージを持っています。
しかし本来の株式投資は、企業の成長を長期的に応援する仕組みです。
私が大切だと思うのは、「長期」「分散」「積立」の3原則です。
この考え方が、その後のすべての投資の土台になります。ぜひこの記事で教員が行う株式投資の基本を学んでください!

第3章 高配当株とETFを知ろう
私自身、KDDIの株やHDV・VYM・AGGといったアメリカの株(ETF)を保有しています。
理由は将来的に配当金というキャッシュフロー(現金収入)を得たいからです。
特に教員は給与所得中心の人生を歩みます。
だからこそ、「働かなくても入るお金」という考え方を学ぶ価値があります。
株式からもらえる配当金に興味があれば、ぜひこの記事を呼んでみてください。
【ETFとは何か?資産形成とキャッシュフローを両立する投資の考え方】
ETFは上場投資信託です。
簡単に言えば、投資信託と株式の良いところを合わせた商品です。
私は、オールカントリーとS&P500でメインの資産形成を行っています。
ただ、それだけでなくETFである「HDV」、「VYM」「AGG」で老後の安定性を高めることを意識しています。
もちろん正解は一つではありません。
しかし、将来的における「資産額」だけでなく「現金収入」にも目を向けるようになりました。
投資としては初心者から一つ階段を登った段階の記事です。ETFや現金収入に興味があれば、ぜひ読んでみて下さい。
第4章 株主優待は本当にお得なのか
以前の私は株主優待が大好きでした。実際に優待目的で株を保有していた時期もあります。
しかし今は考え方が変わりました。
優待は魅力的です。投資を始めるきっかけにもなります。
しかし、
- 優待は廃止される
- 現金ではない
- 投資の本質ではない
ということも学びました。
現在は、株主優待で「何がもらえるか」よりも「どんな会社のオーナーになるか」を重視しています。
そんな私の経験談を記事にしました。
第5章 債券を知ればニュースが分かる
投資というと株式ばかり注目されます。
しかし実際には債券も重要です。
債券を知ることで、ニュースでちょくちょく話題になる長期金利や国債、国の財政から年金のことまで理解しやすくなります。
私自身も米国債権と日本国債権、そしてAGGという債券ETFを保有しています。
資産を増やすだけでなく、守るための資産も必要だからです。
住宅ローンにも関わる債権について、できるだけわかりやすく解説しました。
第6章 円安と為替介入を理解しよう
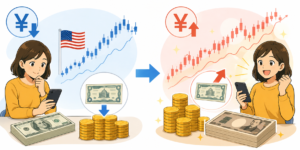
投資に興味を持つようになったり、金融知識が増えてくると円安や円高、為替介入という言葉が気になり始めます。
実は、オールカントリーやS&P500に投資している人は、これらと全員関係があります。
なぜ円安になるのか。なぜ政府が介入するのか。為替を理解すると世界経済が少し身近になります。
この記事では、為替のことをできるだけ詳しく解説しました。
第7章 借金=悪ではない
私は子どもの頃、「借金は悪いもの」と教えられてきました。
もちろん浪費のための借金は危険です。
しかし、住宅ローンや教育ローン、事業資金などは別です。
大切なのは、借金そのものではなく、何のために借りるのかです。
これは金融教育の中でも重要なテーマだと思います。
第8章 住宅ローンを理解しよう
教員は住宅ローンが通りやすい職業です。しかし、だからこそ注意が必要です。
私は住宅ローンを組んだ経験から、固定金利や変動金利、繰上返済住宅ローン減税などを学びました。
住宅ローンは人生最大の借金です。
知識の有無で何百万円もの差が生まれることもあります。
ぜひこの記事をきっかけに、住宅ローンの知識を身につけて下さい。
第9章 金利上昇はなぜ起きるのか
【なぜ今、金利上昇が起きているのか?日銀・物価・住宅ローンを一本の線で理解する】
近年、日本でも金利上昇が話題になっています。
金利は、住宅ローンや国債、株価から円相場まで、すべてにつながっています。
金利を理解することは、経済全体を理解することでもあります。
金利上昇だけでなく、経済を俯瞰してみる視点を持てるように解説しました。
第10章 残価設定ローンを考える
【残価設定ローンは本当にお得? 教員家庭が避けるべき“資産を減らす仕組み”】
私自身も残価設定ローンを利用した経験があります。
毎月の支払いが安く見える一方、利息や制約が多く、なにより資産形成への影響が大きいです。
大切なのは、「月々いくらか」ではなく、「総額でいくら支払うか」を見ることです。
自分自身が利用したことあるがため学んだ残価設定ローンの仕組み、私がお勧めしない理由を記事にまとめました。
金融教育ができる教員になるために
ここまで振り返ると、株式投資も、債券も、為替も、金利も、住宅ローンも、すべて別々の話ではありません。
一本の線でつながっています。
例えば、
日銀が金利を上げる
↓
住宅ローン金利が上がる
↓
円高になりやすくなる
↓
株価に影響する
↓
NISAの運用成績にも影響する
というように、すべてが連動しています。
金融教育とは、お金持ちになるための教育ではありません。
人生の選択肢を増やすための教育です。
私は2029年に教員を退職する予定です。
その準備を進める中で、多くのお金の知識を学びました。
そして思うのです。
子どもたちに金融教育を教える前に、まずは私たち教員自身が学ぶ必要があるのではないかと。
資産形成をするかどうかは自由です。株式投資をするかどうかも自由です。
しかし、金利とは何かや為替とは何か、ローンとは何かや株式とは何かを知っていることは、きっと人生の助けになります。
このシリーズが、先生方がお金について学ぶきっかけになれば嬉しく思います。
そして子どもたちに、「お金に振り回される人生」ではなく、「お金を理解して選択できる人生」を伝えられる教員が増えることを願っています。
コメント