【40代教員の退職カウントダウン222:退職まで残り2年5か月】
はじめに 毎月こんなに引かれて、一体何に使われている?
毎月の給与明細を見ると、健康保険、厚生年金、介護保険、所得税、住民税……と、かなりの金額が引かれています。
「こんなに引かれるの?」と、ため息をついたことがある先生も多いのではないでしょうか。
以前の記事では、実際に私が給与からどれくらい税金・社会保険料を支払っているのかを整理しました。
【結局いくら払ってるの?40代教員が実例で解説する自分の支払った税金と社会保険料の総額】
今回は、その続編です。
では、それだけのお金を払うことで、私たちはどんな保障を受けられるのでしょうか?
自分のお金について勉強する中で、私は公的保障についても調べるようになりました。
その結果、「自分が思っていた以上に、公的保障はかなり手厚い」と感じるようになり、民間保険も大幅に整理しました。
【固定費見直しシリーズ②― 保険の整理だけで月1〜2万円が浮く】
今回は2026年現在の制度をもとに、
病気になったら?
働けなくなったら?
育休を取ったら?
仕事中にけがをしたら?
老後は?
という疑問を、できるだけ分かりやすく整理します。
私は40代、小学校教員・教務主任(担任兼務)です。2028年3月に正規教員を退職すると決めています。詳しくはこちらの記事で【私はなぜ教員を辞めるのか――教員不足で仕事が増え続ける学校】
※税金と社会保険料は性質が異なります。本記事では、給与から天引きされるお金のうち、主に社会保険料によって支えられる制度と、公務員特有の保障について紹介します。
医療費は原則3割負担。それでも高額になったら?
現役世代の教員が病院にかかった場合、保険診療の自己負担は原則として3割です。
例えば医療費そのものが1万円なら、窓口負担は原則3,000円です。
しかし、「大きな病気をして、医療費が100万円になったら30万円払うの?」と思いますよね。
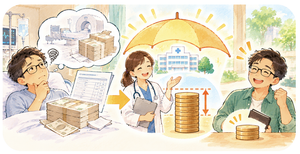
そこで重要なのが、高額療養費制度です。
高額療養費制度とは?
高額療養費制度では、1か月の保険診療の自己負担額に、所得に応じた上限が設定されています。簡単に言えば、医療費は青天井ではなく、「これ以上お金を払わなくても医療が受けられるよ」という上限があるのです。
これを知らないと、保険屋さんに恐怖心を煽られて不必要な保険に加入してしまうことになります。
さらに2026年8月から制度が見直され、月額上限の改定に加えて、長期療養者の負担を抑えるための年間上限も新設されました。
例えば、70歳未満で年収約370万~510万円の人が、医療費100万円の治療を受けた場合。
3割負担なら本来30万円ですが、2026年8月以降の高額療養費制度では、自己負担は約9.3万円まで抑えられます。
これはかなり大きな保障です。
ただし「何でも高額療養費の対象」ではない
高額療養費制度の対象になるのは、基本的に保険診療の自己負担分です。
例えば、差額ベッド代や入院中の食事代、先進医療の技術料や保険外診療などは原則として別です。
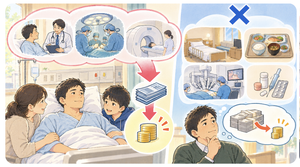
ですから、「どんな治療をしても数万円しか払わなくてよい」という制度ではありません。
それでも、大きな病気や手術で何百万円もの保険診療費がかかった場合でも、自己負担に上限があることは知っておきたいところです。
年金は「老後」だけの制度ではない
社会保険料の中でも、負担が大きいのが厚生年金です。
「将来、本当にもらえるの?」と不安になる人もいるでしょう。
公立教員も2015年の被用者年金一元化以降、基本的には老齢基礎年金+老齢厚生年金という仕組みです。
※ただ、最近教員の年金にはあまり知られていない3階があることを知りました。その件についてはこちらで解説しています。
【40代以上の教員に知ってほしい 教員の知られざる年金「3階部分」とは】
2026年度の老齢基礎年金の満額は、昭和31年4月2日以後生まれの場合、月70,608円 年847,300円です。2025年度から1.9%引き上げられました。
ここに、それまでの給与や加入期間に応じた厚生年金が上乗せされます。
「教員なら年金月○万円」と一律には言えない
年金額は、加入期間や標準報酬、賞与や退職時期、受給開始年齢などによって大きく変わります。
「教員なら○万円」と一律に示すことはできません。
自分の場合に将来いくら受け取れるのか知りたい場合は、「ねんきんネット」で確認するのが一番確実です。
年金には「障害」と「遺族」の保障もある
年金を「老後の積立」のように考えている人もいますが、実際にはそれだけではありません。
現役時代に病気やけがなどで一定の障害状態になった場合には、障害基礎年金・障害厚生年金が支給される場合があります。
また、加入者が亡くなった場合には、条件を満たせば遺族に遺族基礎年金・遺族厚生年金が支給されます。
つまり年金保険料には、長生きするリスク 障害を負うリスク 家族を残して亡くなるリスクに備える保険としての側面もあるわけです。
2026年から「働きながら年金」が少し有利に
2026年には、教員の退職後にも関係しそうな制度改正がありました。
それが、在職老齢年金制度です。
60歳以降、厚生年金に加入して働きながら老齢厚生年金を受け取る場合、賃金と年金が一定額を超えると年金の一部が支給停止される仕組みがあります。
簡単に言えば、ある程度収入がある人は年金支給額を減らしちゃうよ、という仕組みです。
2026年4月から、その基準が月51万円 → 月65万円へ引き上げられました。
つまり以前より、「年金を受け取りながら働きやすい制度」になったということです。
定年後も再任用や講師として働く先生には、意外と重要な改正です。
仕事中のけがは「公務災害」で守られる
民間企業の会社員には労災保険があります。
一方、公立学校教員などの地方公務員には、公務災害補償制度があります。
例えば、授業中の事故や体育指導中のけが、校務中の事故や通勤中の事故などが、公務災害・通勤災害として認定されれば補償の対象になります。
必要な治療については療養補償が行われます。
また、公務・通勤によるけがや病気のため働けず、給与を受けられない場合には、休業補償として平均給与額の60%が支給される制度があります。障害が残った場合には、程度に応じて障害補償年金または一時金もあります。
私自身も公務災害のお世話になりました
私も30代の頃、子どもたちと鬼ごっこをしていて右膝の靱帯を損傷したことがあります(笑)。
かなり痛かったのですが、そのときは公務災害として扱われ、治療費や必要な装具代などの負担を補償してもらいました。
こういう経験をすると、「公的保障って、実際に使うことがあるんだな」と実感します。
病気で長期間働けなくなったら?
これも教員にとって重要な保障です。
公立学校教員には、病気休暇 病気休職などの制度があります。
ただし、この制度は全国一律ではありません。
病気休暇の日数や給与の扱い、休職中の支給率などは、各自治体の条例・規則によって異なります。
少なくとも「病気によってすぐ無収入になるわけではなく、自治体の病気休暇・休職制度による一定の所得保障がある」という理解をしておきたいところです。
できれば自分の勤務自治体の制度は、一度確認しておく価値があります。
育休中は共済組合から手当金が出る
子どもが生まれて育児休業を取った場合も、一定の所得保障があります。
地方公務員の場合、育児休業手当金が支給されます。
2026年現在は、
育休開始から180日まで
→ 標準報酬日額の67%
それ以降
→ 50%
が基本です。
さらに2026年8月からは、給付上限額も引き上げられています。
ただ注意したいのは、「勤務先から給料の67%が出る」のではないということです。
制度として、育児休業手当金の支給は共済組合からです。
条件を満たせば、最初の一定期間はさらに13%上乗せ
2025年から、育児休業支援手当金という制度も始まっています。
夫婦双方が一定期間育児休業を取得するなどの条件を満たせば、最大28日間、標準報酬日額の13%が追加で支給されます。
育児休業手当金67%と合わせると、最大80%相当になります。
育休を考えている若い先生には、ぜひ知っておいてほしい制度です。
40歳になると始まる介護保険
40歳になると、給与明細に介護保険料が加わります。
「また天引きが増えた……」と思った方もいるでしょう。
私も40歳を過ぎてから負担する側になりました。
介護保険では、要介護・要支援認定を受けると、介護度に応じた範囲で、訪問介護やデイサービス、ショートステイなどさまざまなサービスを利用できます。
ここでも大事なのは、「自分自身の介護だけではなく、社会全体で介護リスクを支える保険」だという点です。
40代になると、自分の老後より先に親の介護が身近になってくる人も多いでしょう。私は私の親が祖父母の介護をしている時に、両親がこの制度のありがたさを感じていたのを目の当たりにしました。
私の両親も70代です。そろそろ介護の必要性も出てくるかもしれません。
退職金も公務員の大きなセーフティネット
教員には退職手当制度があります。
これは社会保険そのものではありませんが、公務員として働く上で非常に大きな経済的保障の一つです。
退職金は、退職時の給料月額 勤続年数 退職理由 調整額などによって決まります。
そのため、「20年勤務なら必ず1,000万円」や「35年なら必ず2,000万円」というものではありません。
特に自己都合退職と定年退職では、支給率も異なります。詳しくはこちらの記事で解説しています。
【シリーズ教員の退職金まとめ 退職金は老後の安心材料になりうるのか?】
結局、毎月の社会保険料で何が守られている?
ここまでを簡単にまとめると、私たちが加入している公的制度は、次のようなリスクをカバーしています。
| こんなとき | 主な保障 |
|---|---|
| 病院にかかった | 医療費は原則3割負担 |
| 医療費が高額になった | 高額療養費制度で自己負担に上限 |
| 老後 | 基礎年金+厚生年金 |
| 障害が残った・家族を残して死亡した | 障害年金・遺族年金 |
| 仕事中・通勤中にけがをした | 公務災害補償 |
| 病気で働けなくなった | 病気休暇・病気休職制度 |
| 育児休業を取った | 育児休業手当金 |
| 介護が必要になった | 介護保険でサービスを原則1〜3割負担で利用 |
| 退職した | 退職手当 |
※制度の内容や支給条件は、年齢・所得・家族構成・勤務自治体・加入する共済組合などによって異なります。
こうして見ると、「毎月かなり引かれているけれど、何も返ってこない」わけではありません。
むしろ、病気・・障害・死亡・出産・育児・介護・老後という、個人では負担しきれない大きなリスクを社会全体で支えている仕組みだと分かります。
公的保障を知ってから、私は民間保険を見直した
私自身、公的保障について詳しく調べる前は、「もし大きな病気になったらどうしよう」「働けなくなったら?」という漠然とした不安がありました。
しかし、高額療養費や傷病時の各種保障、公務災害や退職手当などを一つずつ調べると、「すでにかなりの部分を公的制度でカバーしている」ことが分かりました。
そこで私は民間保険を見直し、月額数万円の家計の余剰が生まれました。保険の見直しに関してはこちらの記事でまとめました。
【固定費見直しシリーズ②―保険の整理だけで月1~2万円が浮く】
もちろん、「だから民間保険は全部いらない」と言いたいわけではありません。
必要な保障は人それぞれです。ただ、公的保障を知らないまま、なんとなく不安だから保険に入るのは避けたいところです。
まとめ 社会保障を知ると「必要な保険」が見えてくる
給与明細を見ると、「社会保険料、高いなあ……」と思います。
それ自体は私も同じです。
しかし、その先には、高額な医療費への備え 老後の年金 障害・死亡への保障 公務中の事故への補償 病気による休職 育児休業 介護といった、大きなセーフティネットがあります。
知っているか知らないかで、必要な貯金額 必要な民間保険 退職後の働き方の考え方まで変わってきます。
毎月たくさんのお金が引かれているからこそ、「自分は何に守られているのか」を一度確認してみてはいかがでしょうか。
※本記事は2026年10月時点の公的情報をもとに、教員向けに制度を分かりやすく整理したものです。医療費の自己負担、年金、共済給付、病気休暇・休職、公務災害、退職手当等は、所得・年齢・家族構成・勤務自治体・加入する共済組合などによって異なります。実際に制度を利用する場合は、所属先の事務担当、共済組合、年金事務所等の最新情報をご確認ください。
合わせて読みたい:教員のための「貯める力」入門
【教員のための「貯める力」入門 ― 生活満足度を落とさず、毎月5万円をひねり出す方法】
コメント